Domain analogfunk.de kaufen?
Wir ziehen mit dem Projekt
analogfunk.de um.
Sind Sie am Kauf der Domain
analogfunk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain analogfunk.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Teledyne LeCroy T3AWG3252 Funktionsgenerator netzbetrieben 1 µHz - 250 MHz 2-Kanal Arbiträr, Dreieck, Lorentzkurve, Puls, Rauschen, Rechteck, Signal, SinusDie disruptive und innovative Technologie ermöglicht es digitale 8-Kanal-Muster zu erzeugen/zu ergänzen und das Gerät im echten Arbiträrmodus oder Direct Digital Synthesis (DDS)-Modus zu betreiben. Dank der hohen Leistung, vielseitigen Funktionalitäten und der hervorragenden Benutzerfreundlichkeit ist das HD T3AWG3252 der ideale AWG-Generator für die heutigen und zukünftigen Testaufgaben.23679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HDMI Funksender und -empfänger, 4k/5G HDMI, drahtlose Übertragung und Empfang, 50 m Entfernung, mit externer Antenne für TV-Streaming, Mehrkamera-ProduktionDrahtloser HDMI-Sender und drahtloser Empfänger: Dieser drahtlose HDMI-Sender und -Empfänger eliminiert Kabelsalat und ermöglicht die Übertragung von HDMI zu HDMI. Er ist der perfekte Begleiter für digitale Heimkinos, Gaming-Center, Fernsehkanäle und Besprechungsräume. Er bietet eine Reichweite von bis zu 50 Metern und eine geringe Latenz. Die beste Übertragungseffizienz wird erreicht, wenn er im selben Raum verwendet wird. Dieser HDMI-Sender und -Empfänger hat eine Übertragungsreichweite von bis zu 50 Metern und eine geringe Latenz von 0,2 Sekunden ohne Interferenzen. 4K HD-Streaming: Dieser drahtlose Video-HDMI-Sender und -Empfänger unterstützt alle HDMI-Auflösungen bis zu 4K (3840 x 2160p bei 60Hz) und ermöglicht unbegrenzte Videoübertragung in 1080p (HD), einschließlich 3D- und Mehrfachbildanzeige. Er bietet Ihnen das beste visuelle Erlebnis in Ultra High Definition. Die tatsächliche Auflösung wird durch das ursprüngliche Video bestimmt. Windows unterstützt nur 1080p. Multifunktion464,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IMG Txs-626 2-Kanal-Multi-Frequenz-Empfängereinheit2-Kanal-Multi-Frequenz-Empfängereinheit: mit UHF-PLL-Technik1000 UHF-Frequenzen (672,000-696,975 MHz) pro Kanal einstellbar (10 Gruppen mit je 100 Frequenzen), ACT-Funktion zur Übertragung der gewählten Frequenz zum Taschensender TXS-60HSE/2, Krawattenmikrofon-Sender TXS-606LT/2, Tischmikrofon-Sender TXS-606DT/2 oder Handmikrofon TXS-606HT/2 per Infrarotsignal, Automatischer Suchlauf, True-Diversity-System mit abnehmbaren Antennen (BNC-Anschluss), Lautstärke und Squelch pro Kanal einstellbar, LCD-Anzeige für Gruppe/Kanal, Antenne A/B, HF-Empfangslevel, NF-Audio-Level und zusätzliche LED-Pegelanzeige für Audio-Level pro Kanal, XLR-Ausgang pro Kanal, sym., 6,3-mm-Klinkenausgang für Mischsignal, 8-V-Speisespannung für aktive Antennen oder Antennenverstärker (z. B. TXS-875B) vorhanden, Stabiles Metallgehäuse, Netzteil wird mitgeliefert, 482-mm-Rackeinbau (19"), 1 HE, Es bestehen Beschränkungen oder Anforderungen in der EU!Bitte beachten Sie die Hinweise zu drahtlosen Systemen im Abschnitt „WICHTIGE INFORMATIONEN“!: Technische Daten: Allgemeine Daten: -: Art: Empfängereinheit, Trägerfrequenzbereich: 672,000-696,975 MHz, Audio-Frequenzbereich: 30-18000 Hz, Kanäle: 2, Klirrfaktor: , Dynamik: 100 dB, HF-Rauschabstand: 105 dB, Zul. Einsatztemperatur: 0-40 °C, Empfängerdaten: -: Audiosignal Empfänger: 350 mV/600 Ω (Klinke)25 mV/600 Ω (XLR, sym.) , Stromversorgung Empfänger: über beil.Steckernetzteil , Breite Empfänger: 482 mm, Höhe Empfänger: 45 mm, Tiefe Empfänger: 195 mm, Gewicht Empfänger: 1,8 kg, Anschlüsse Empfänger: 2 x XLR, sym.,1 x 6,3-mm-Klinke, asym.239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MONACOR Txa-1822mr 2-Kanal-Multi-Frequenz-Empfängermodul2-Kanal-Multi-Frequenz-Empfängermodul: in UHF-PLL-Technik.Zur Nachrüstung der TXA-10xxer und TXA-8xxer Verstärkersysteme oder zum Aufbau von Audio-Funkübertragungsstrecken2 x 16 einstellbare UHF-Frequenzen (863-865 MHz), Lautstärkeregelung, LCD-Anzeige für ausgewählten Kanal und Trägersignal, Scan-Funktion für freien Kanal, Inklusive Adapterplatine für TXA-1020er und TXA-800er Serie, Anmelde- und gebührenfrei in der EU.Technische Daten: Allgemeine Daten: -: Art: Multi-Frequenz-Empfängermodul, Trägerfrequenzbereich: 863-865 MHz, Kanäle: 2, Zul. Einsatztemperatur: 0-40 °C, Empfängerdaten: -: Stromversorgung Empfänger: DC 12 V/185 mA, Breite Empfänger: 88 mm, Höhe Empfänger: 37 mm, Tiefe Empfänger: 113 mm, Gewicht Empfänger: 92 g199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
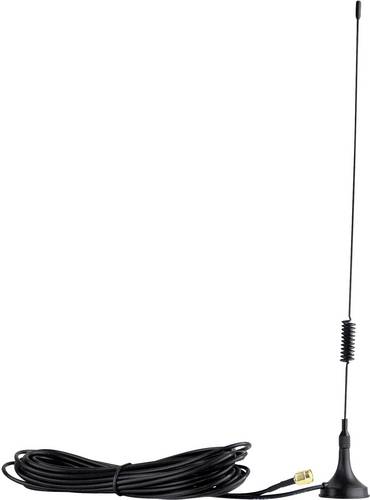
H-Tronic HT250A Funk-Antenne Frequenz 868MHzDiese hochwertige, flexible Antenne bietet Ihnen die Möglichkeit der Reichweitenverbesserung, falls das Empfangsmodul nur an Orten mit schwachem Empfang montiert werden kann. Die Verbindung vom Empfangsmodul zur Antenne erfolgt über einen SMA-Stecker (gerade) an der Antenne mit der SMA-Buchse am Empfänger.14,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aim TTi TGF4042 Funktionsgenerator netzbetrieben 1 µHz - 40 MHz 2-Kanal Arbiträr, Dreieck, Puls, Sinus, Rechteck, Rauschen, Lorentzkurve, SignalDie Funktions-/Arbiträrgeneratoren der TGF4000-Serie bieten Signalerzeugungsfunktionen bis zu 240 MHz auf zwei identischen Kanälen mit voller Leistung, die unabhängig voneinander oder im gekoppelten oder Tracking-Modus arbeiten können. Eine präzise Kanal-zu-Kanal-Phasenregelung mit einer Auflösung von 0,001° ist enthalten. Eine große Auswahl an eingebauten Wellenformen ist enthalten und benutzerdefinierte beliebige Wellenformen können mit Sample-Geschwindigkeiten von bis zu 800 MS/s und Wiedergaberaten von bis zu 80 MHz verwendet werden. Eine PC-basierte Software zur Erzeugung und Bearbeitung beliebiger Wellenformen wird mitgeliefert. Hochauflösende, jitterarme Impulse können bis zu 100 MHz erzeugt werden, ebenso wie weißes Rauschen mit großer Bandbreite. Eine umfangreiche Palette von Modulationen wird durch interne und externe Quellen bereitgestellt. Die Modi Gated, Burst und Sweep können interne oder externe Triggerquellen verwenden. Die Fernsteuerung über USB und LXI-konformes LAN (Standard) kann bei Bedarf durch ein optionales GPIB ergänzt werden.1025,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teledyne LeCroy T3AWG3252 Funktionsgenerator netzbetrieben 1 µHz - 250 MHz 2-Kanal Arbiträr, Dreieck, Lorentzkurve, Puls, Rauschen, Rechteck, Signal, SinusDie disruptive und innovative Technologie ermöglicht es digitale 8-Kanal-Muster zu erzeugen/zu ergänzen und das Gerät im echten Arbiträrmodus oder Direct Digital Synthesis (DDS)-Modus zu betreiben. Dank der hohen Leistung, vielseitigen Funktionalitäten und der hervorragenden Benutzerfreundlichkeit ist das HD T3AWG3252 der ideale AWG-Generator für die heutigen und zukünftigen Testaufgaben.23679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HDMI Funksender und -empfänger, 4k/5G HDMI, drahtlose Übertragung und Empfang, 50 m Entfernung, mit externer Antenne für TV-Streaming, Mehrkamera-ProduktionDrahtloser HDMI-Sender und drahtloser Empfänger: Dieser drahtlose HDMI-Sender und -Empfänger eliminiert Kabelsalat und ermöglicht die Übertragung von HDMI zu HDMI. Er ist der perfekte Begleiter für digitale Heimkinos, Gaming-Center, Fernsehkanäle und Besprechungsräume. Er bietet eine Reichweite von bis zu 50 Metern und eine geringe Latenz. Die beste Übertragungseffizienz wird erreicht, wenn er im selben Raum verwendet wird. Dieser HDMI-Sender und -Empfänger hat eine Übertragungsreichweite von bis zu 50 Metern und eine geringe Latenz von 0,2 Sekunden ohne Interferenzen. 4K HD-Streaming: Dieser drahtlose Video-HDMI-Sender und -Empfänger unterstützt alle HDMI-Auflösungen bis zu 4K (3840 x 2160p bei 60Hz) und ermöglicht unbegrenzte Videoübertragung in 1080p (HD), einschließlich 3D- und Mehrfachbildanzeige. Er bietet Ihnen das beste visuelle Erlebnis in Ultra High Definition. Die tatsächliche Auflösung wird durch das ursprüngliche Video bestimmt. Windows unterstützt nur 1080p. Multifunktion464,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
IMG Txs-626 2-Kanal-Multi-Frequenz-Empfängereinheit2-Kanal-Multi-Frequenz-Empfängereinheit: mit UHF-PLL-Technik1000 UHF-Frequenzen (672,000-696,975 MHz) pro Kanal einstellbar (10 Gruppen mit je 100 Frequenzen), ACT-Funktion zur Übertragung der gewählten Frequenz zum Taschensender TXS-60HSE/2, Krawattenmikrofon-Sender TXS-606LT/2, Tischmikrofon-Sender TXS-606DT/2 oder Handmikrofon TXS-606HT/2 per Infrarotsignal, Automatischer Suchlauf, True-Diversity-System mit abnehmbaren Antennen (BNC-Anschluss), Lautstärke und Squelch pro Kanal einstellbar, LCD-Anzeige für Gruppe/Kanal, Antenne A/B, HF-Empfangslevel, NF-Audio-Level und zusätzliche LED-Pegelanzeige für Audio-Level pro Kanal, XLR-Ausgang pro Kanal, sym., 6,3-mm-Klinkenausgang für Mischsignal, 8-V-Speisespannung für aktive Antennen oder Antennenverstärker (z. B. TXS-875B) vorhanden, Stabiles Metallgehäuse, Netzteil wird mitgeliefert, 482-mm-Rackeinbau (19"), 1 HE, Es bestehen Beschränkungen oder Anforderungen in der EU!Bitte beachten Sie die Hinweise zu drahtlosen Systemen im Abschnitt „WICHTIGE INFORMATIONEN“!: Technische Daten: Allgemeine Daten: -: Art: Empfängereinheit, Trägerfrequenzbereich: 672,000-696,975 MHz, Audio-Frequenzbereich: 30-18000 Hz, Kanäle: 2, Klirrfaktor: , Dynamik: 100 dB, HF-Rauschabstand: 105 dB, Zul. Einsatztemperatur: 0-40 °C, Empfängerdaten: -: Audiosignal Empfänger: 350 mV/600 Ω (Klinke)25 mV/600 Ω (XLR, sym.) , Stromversorgung Empfänger: über beil.Steckernetzteil , Breite Empfänger: 482 mm, Höhe Empfänger: 45 mm, Tiefe Empfänger: 195 mm, Gewicht Empfänger: 1,8 kg, Anschlüsse Empfänger: 2 x XLR, sym.,1 x 6,3-mm-Klinke, asym.239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MONACOR Txa-1822mr 2-Kanal-Multi-Frequenz-Empfängermodul2-Kanal-Multi-Frequenz-Empfängermodul: in UHF-PLL-Technik.Zur Nachrüstung der TXA-10xxer und TXA-8xxer Verstärkersysteme oder zum Aufbau von Audio-Funkübertragungsstrecken2 x 16 einstellbare UHF-Frequenzen (863-865 MHz), Lautstärkeregelung, LCD-Anzeige für ausgewählten Kanal und Trägersignal, Scan-Funktion für freien Kanal, Inklusive Adapterplatine für TXA-1020er und TXA-800er Serie, Anmelde- und gebührenfrei in der EU.Technische Daten: Allgemeine Daten: -: Art: Multi-Frequenz-Empfängermodul, Trägerfrequenzbereich: 863-865 MHz, Kanäle: 2, Zul. Einsatztemperatur: 0-40 °C, Empfängerdaten: -: Stromversorgung Empfänger: DC 12 V/185 mA, Breite Empfänger: 88 mm, Höhe Empfänger: 37 mm, Tiefe Empfänger: 113 mm, Gewicht Empfänger: 92 g199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Metrix GX 1030 Funktionsgenerator netzbetrieben 0.01 MHz - 30 MHz 2-Kanal Arbiträr, Dreieck, Lorentzkurve, Puls, Rampe, Rauschen, Rechteck, Signal, Sinus GX1030Der GX1030 ist ein 0,01 MHz bis 30 MHz Arbiträr-Funktionsgenerator für präzise und vielfältige, einfache und komplexe Signale aller Art: Sinus, Rechteck, Dreieck, Rampe, Impuls, Rauschen, Arbiträrsignal (196 vorinstallierte Signalformen), die er mit weitaus höherer Genauigkeit und Frequenzstabilität als herkömmliche Generatoren erzeugt. Außerdem bietet der GX1030 dem Benutzer interne und externe Modulationen sowie lineare und logarithmische Sweeps. Mit der BURST-Funktion hingegen, die eine noch genauere Analyse und die Erkennung von sehr kurzen Ereignissen ermöglicht, kann die gewünschte Anzahl Signalzyklen pro Zeitperiode eingestellt werden. Ein integriertes Frequenzmessgerät wiederum deckt den Frequenzbereich von 100 MHz bis 200 MHz ab. Die Oberschwingungsfunktion erzeugt 16 gerade oder ungerade Ordnungen mit Amplitude und Phase. Der ergonomisch konzipierte GX1030 verfügt über eine großformatige LCD-Anzeige (960 x 540 mm), die auf einem 4,3-Zoll-TFT-Farbbildschirm mit hohem Kontrast eine hervorragende Ablesbarkeit bietet. Als Download stehen zwei PC-Softwares zur Erzeugung von Arbiträrsignalen und Programmierung des Generators zur Verfügung: SX-GENE und EasywaveX1100,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bohus, Martin: Borderline-StörungBorderline-Störung , Die Borderline-Persönlichkeitsstörung ist eine komplexe, schwerwiegende und oft chronisch verlaufende Störung, die für die Betroffenen selbst und deren soziales Umfeld häufig an die Grenzen der emotionalen Belastbarkeit führt. Mithilfe der Dialektisch-Behavioralen Therapie (DBT) von Marsha Linehan können Borderline-Störungen evidenzbasiert behandelt werden. Die Neubearbeitung des Bandes liefert einen Leitfaden für die ambulante und stationäre Behandlung. Der Band beschreibt zunächst die Störung, informiert über das diagnostische Vorgehen und erläutert die Entstehung von Borderline-Störungen. Anschließend werden die grundlegenden Behandlungsprinzipien der DBT aufgezeigt, die DBT-Behandlungsmodule vorgestellt und das Vorgehen in den verschiedenen Therapiestadien beschrieben. Dabei wird auch auf die Regeln der Beziehungsgestaltung eingegangen, das Vorgehen im Skills-Training erläutert und es werden wichtige therapeutische Strategien und Methoden aufgezeigt, wie z.B. Verhaltensanalysen, Validierung, Kontingenzmanagement, Umgang mit Suizidgedanken und Dissoziation. Abgerundet wird der Band mit Informationen zur Pharmakotherapie, zur Wirksamkeit der DBT und anderer evidenzbasierter Verfahren sowie mit einem ausführlichen Fallbeispiel. , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., vollständig überarbeitete Auflage 2019, Erscheinungsjahr: 201909, Produktform: Kartoniert, Titel der Reihe: Fortschritte der Psychotherapie#14#, Autoren: Bohus, Martin, Auflage: 19002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage 2019, Seitenzahl/Blattzahl: 122, Keyword: Achtsamkeit; Borderline-Störung; DBT; Dialektisch-behaviorale Therapie; Dissoziation; Emotionsregulation; Fertigkeiten-Training; Marsha Linehan; Mentalisierungsbasierte Therapie; Persönlichkeitsstörung; Psychiatrie; Psychische Störung; Psychotherapie; Schematherapie; Selbstwert; Skills; Skillstraining; Stationäre Krisenintervention; Stresstoleranz; Validierung; Verhaltensanalyse; Verhaltenstherapie, Fachschema: Borderline-Störung~Psychiatrie - Psychiater~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch), Fachkategorie: Psychische Störungen~Psychiatrie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 122, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag, Länge: 241, Breite: 167, Höhe: 10, Gewicht: 283, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783801710965, eBook EAN: 9783840928536 9783844428537, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 32782619,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.